Un ETF élimine-t-il vraiment les mauvaises actions ?
ETF «
autonettoyant » : ce qui se passe vraiment quand une action s'effondre dans
l'indice
Non, un
ETF ne « nettoie » pas activement son portefeuille des mauvaises entreprises :
c'est un effet purement mathématique de la pondération par capitalisation. Une
action qui perd 90 % de sa valeur voit simplement son poids fondre dans
l'indice, sans qu'aucune vente ne soit déclenchée. La vraie force d'un ETF
vient d'ailleurs : du renouvellement lent mais régulier de sa composition, qui
permet de capter les nouveaux leaders économiques sur le long terme.
Beaucoup d'épargnants qui débutent avec un ETF S&P 500
ou un ETF monde pensent que le produit fonctionne comme un filtre intelligent,
capable d'écarter les entreprises en difficulté avant qu'elles ne fassent trop
de dégâts dans le portefeuille. Cette idée rassure, mais elle est trompeuse :
elle peut pousser à sous-estimer le risque réel pris sur certaines actions
individuelles au sein de l'indice.
Cet article démonte ce mythe pas à pas, avec des cas
concrets (Enron, Lehman Brothers, Atos), des études académiques sérieuses, et
une explication claire de ce qui distingue vraiment un bon indice d'un «
portefeuille musée » qui n'évolue plus.
Le mythe
de l'ETF qui « nettoie » son portefeuille tout seul
L'idée est répandue : un ETF éliminerait automatiquement les
mauvaises entreprises avant qu'elles ne coulent, protégeant ainsi l'épargnant.
En réalité, un ETF indiciel classique ne vend rien de façon proactive. Il suit
une règle mécanique : le poids de chaque action dans l'indice dépend de sa
capitalisation boursière, c'est-à-dire de sa valeur totale en Bourse.
Concrètement, si une action représente 5 % d'un portefeuille
et perd 90 % de sa valeur, son poids ne reste pas à 5 %. Il tombe naturellement
autour de 0,5 % à 1 %, simplement parce que la valeur de l'entreprise s'est
effondrée. L'ETF n'a « nettoyé » rien du tout : il a juste subi la perte, comme
n'importe quel actionnaire.
C'est d'ailleurs exactement ce qui se passerait avec un
portefeuille d'actions géré en direct, sans aucun rééquilibrage. La différence
n'est pas dans le mécanisme de perte, mais dans ce qui vient après : la
capacité de l'indice à remplacer, un jour, cette entreprise par une autre plus
solide.
Ce point a une conséquence pratique importante pour les
investisseurs individuels : beaucoup ont le réflexe de « moyenner à la baisse
», c'est-à-dire de racheter une action qui a chuté de 10 % à 5 % de leur
portefeuille pour « profiter du prix bas ». Un ETF pondéré par capitalisation
évite structurellement ce biais : il laisse les gagnants grossir naturellement
et les perdants rétrécir, sans intervention humaine ni émotion.
Comment
un indice boursier se renouvelle réellement
Le vrai avantage d'un ETF ne vient pas de sa gestion des
pertes en cours de route, mais du renouvellement de sa composition dans le
temps. Les grands indices comme le S&P 500 ou le CAC 40 ne sont pas figés :
des comités les révisent régulièrement, retirant certaines entreprises et en
intégrant d'autres.
Mais ce renouvellement est lent, et surtout réactif plutôt
que prédictif. Un indice ne détecte pas les difficultés d'une entreprise en
amont. Il attend généralement que la chute soit déjà largement entamée avant
d'acter une sortie. Autrement dit, l'ETF encaisse l'essentiel de la baisse
avant que l'indice ne se « débarrasse » de la valeur concernée.
Ce décalage temporel est au cœur du fonctionnement réel d'un
tracker indiciel, et il explique pourquoi certains investisseurs sont surpris
de voir leur ETF encaisser une chute qu'ils pensaient « filtrée »
automatiquement.
Enron,
Lehman Brothers, Atos : quand l'indice absorbe la chute avant de réagir
Les cas historiques illustrent bien ce retard structurel.
Enron, portée jusqu'à un sommet autour de 90 dollars, est restée dans le
S&P 500 jusqu'à s'effondrer à quelques centimes, soit une perte de plus de
99 % encaissée dans l'indice avant son remplacement par Nvidia en 2001.
Lehman Brothers suit une logique similaire : les ETF
répliquant le S&P 500 ont absorbé environ 99,8 % de la perte avant que la
valeur ne soit exclue de l'indice, en pleine crise financière de 2008.
Le cas français d'Atos est encore plus parlant sur la durée.
L'action culminait fin 2017 autour de 108 euros, pour une capitalisation de 11
milliards d'euros. Elle est sortie du CAC 40 en 2021 après une chute de 60 %,
puis du MSCI World la même année, avant de quitter le STOXX Europe 600 en 2022
après une baisse de 90 %. À chaque étape, les indices ont conservé la valeur
bien après le début de la dégringolade.
Ce mécanisme n'est pas un défaut caché : c'est simplement la
façon dont un indice fonctionne. Il reflète l'économie réelle avec un temps de
retard, plutôt que d'anticiper les difficultés. À titre d'exemple récent, les
arbitrages de juin 2026 dans le S&P 500 ont vu entrer Marvell Technology et
Flex, après des hausses de cours de plusieurs centaines de pourcents, tandis
que Pool Corp et Campbell Soup, en baisse d'environ 20 %, en sortaient.
L'indice ne fait que constater que le marché valorise davantage les
semi-conducteurs et les centres de données que les piscines ou les conserves
alimentaires.
Ce que
montrent les études sur les entrées et sorties d'indice
Plusieurs études académiques confirment un phénomène presque
contre-intuitif : les entreprises qui entrent fraîchement dans un grand indice
ont tendance à moins bien performer l'année suivante, tandis que celles qui en
sortent font souvent mieux que prévu.
Une étude de la société de recherche Research Affiliates
portant sur la période 1990-2022 a mesuré une sous-performance des nouvelles
entrantes de l'ordre de 1 à 2 % l'année suivant leur intégration, tandis que le
panier des sociétés exclues surperformait l'indice de plus de 5 % par an durant
les cinq années suivant leur sortie. Une autre étude historique couvrant 1962 à
2003 va dans le même sens.
Une étude plus récente, publiée fin juin 2026 et portant sur
la période 1971-2025, a testé un scénario surnommé « Do Nothing » (« ne rien
faire »). Un portefeuille reconstitué avec les 500 valeurs du S&P 500 en
1971 et simplement réajusté une fois tous les dix ans a rapporté 342 dollars
pour 1 dollar investi sur 55 ans, contre 344 dollars pour l'indice rééquilibré
chaque trimestre. L'écart est donc minime.
En revanche, un second scénario testé sur la même période,
où le portefeuille n'était jamais ajusté après 1971, s'effondre à seulement 158
dollars pour 1 dollar investi, soit moins de la moitié du résultat. La
différence s'explique par les faillites non compensées, les rachats
d'entreprises dont le capital n'a jamais été réinvesti, et surtout l'absence
totale de captation des nouveaux leaders technologiques apparus sur cinquante
ans.
Indice
étroit ou indice large : un arbitrage à connaître
Un indice « étroit », comme le CAC 40 ou le S&P 500,
sort plus vite les entreprises en difficulté, car son seuil d'entrée est plus
élevé. Mais il rate aussi le tout début de la hausse des futurs champions, qui
doivent d'abord atteindre une taille suffisante pour y figurer.
À l'inverse, un indice « large », comme le MSCI World avec
ses 1 300 lignes environ, accompagne les valeurs en difficulté plus longtemps
vers le bas, mais il capte les futurs leaders bien plus tôt. Marvell Technology,
entrée dans le S&P 500 seulement en juin 2026 après un triplement de son
cours, figurait déjà dans le MSCI World depuis au moins 2014.
Ce constat n'invite pas à privilégier un type d'indice
plutôt qu'un autre dans l'absolu, mais à comprendre ce compromis avant de
choisir un ETF, en particulier pour un investisseur qui cherche une exposition
large aux marchés actions internationaux.
ETF
équipondéré : une alternative à connaître, pas une solution miracle
Il existe des ETF dits « équipondérés » (equal weight), où
chaque ligne du S&P 500 pèse exactement le même poids, soit environ 0,2 %.
Ces produits sont rééquilibrés chaque trimestre : les gagnants sont
partiellement vendus pour revenir au poids cible, et les perdants sont
renforcés. C'est un pari sur le retour à la moyenne, à l'opposé de la logique
du « laisser courir les gagnants ».
Sur longue période, cette approche a historiquement fait un
peu mieux que l'indice classique pondéré par capitalisation, avec environ 12,6
% de performance annuelle contre 11,3 %. Mais la période 2023-2025 a inversé la
tendance : la forte concentration des grandes valeurs technologiques
américaines a fait accumuler à l'équipondéré un retard de plus de 30 points de
pourcentage, effaçant en trois ans près de trente ans de surperformance
relative.
Ce retournement rappelle une règle simple : aucune stratégie
indicielle n'est structurellement supérieure en toutes circonstances. Le
contexte de marché (concentration ou dispersion des performances) influence
fortement le résultat d'une approche par rapport à une autre.
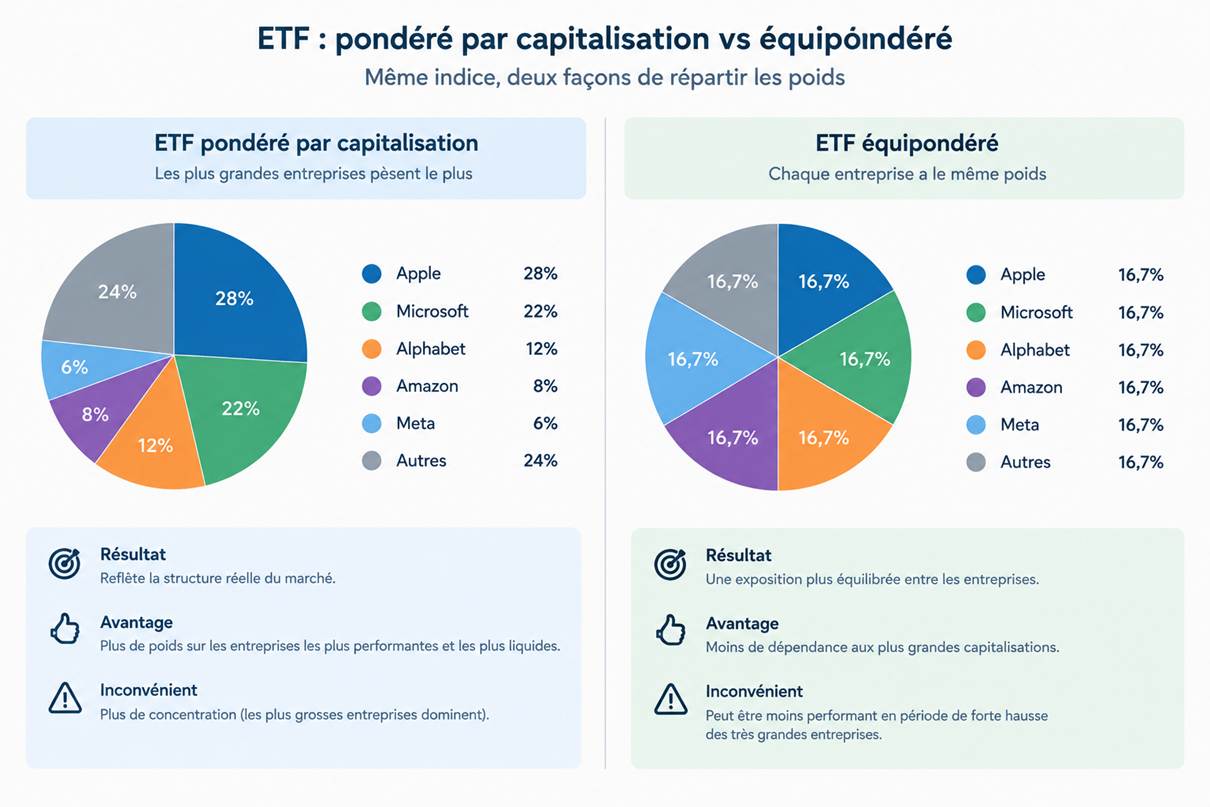 (Les données présentes sur ces
schémas sont fictives)
Le risque du « portefeuille musée » en
gestion directe
Le vrai danger, pour un investisseur qui gère lui-même ses
actions en direct sans passer par un ETF, n'est pas de subir une baisse
ponctuelle. C'est de figer son portefeuille dans le temps. Un portefeuille
construit en 2015, jamais mis à jour, peut aujourd'hui contenir des valeurs
bancaires, du luxe, de la santé, mais aucun acteur des semi-conducteurs, alors
que ce secteur est devenu central dans l'économie mondiale.
Sans intervention active de l'investisseur, les nouveaux
leaders n'entrent jamais spontanément dans un compte-titres ou un PEA
individuel. C'est précisément ce que fait un indice, mécaniquement et avec
retard, mais que la gestion directe ne fait pas du tout si personne n'y prête
attention.
La
régularité d'un rituel d'ajustement, plus utile qu'un réflexe de panique
Plutôt que de réagir à chaque mouvement de marché,
l'approche la plus raisonnable consiste à analyser son portefeuille une à deux
fois par an. L'objectif n'est pas de copier mécaniquement chaque nouvelle
entrée dans un grand indice, mais de traiter ces mouvements comme des signaux
de recherche : ils indiquent souvent des secteurs devenus incontournables,
qu'il peut être utile d'étudier de plus près.
La discipline recommandée reste simple : laisser courir les
positions gagnantes tant que la thèse d'investissement initiale reste valable,
et couper les dossiers réellement dégradés, même après une forte baisse déjà
encaissée. C'est cette discipline, plus que la fréquence des arbitrages, qui
fait la différence sur le long terme.
Les
limites à connaître avant de faire confiance à un indice
Un ETF, aussi bien construit soit-il, ne protège pas contre
tout. Il ne détecte pas les fraudes ou les faillites en amont : il les subit,
comme n'importe quel actionnaire. Il ne remplace pas non plus une réflexion
personnelle sur la diversification sectorielle ou géographique de son épargne.
Il faut aussi garder à l'esprit que les performances passées
d'un indice, d'une stratégie équipondérée ou d'un scénario de renouvellement
décennal ne préjugent en rien des résultats futurs. Les études citées portent
sur des périodes historiques précises, dans des contextes de marché qui ne se
répéteront pas à l'identique.
Enfin, la confiance excessive dans un mécanisme perçu comme « automatique » peut conduire à sous-estimer son propre risque, notamment sur des ETF sectoriels étroits ou des produits à effet de levier, bien plus sensibles aux mouvements de marché qu'un ETF large et diversifié.
Questions
fréquentes
Un ETF peut-il vraiment perdre 90 % sur une seule action
?
Oui, mais le poids de cette action dans l'indice diminue automatiquement au fur
et à mesure de sa chute, limitant l'impact global sur le portefeuille complet.
Pourquoi Enron est-elle restée dans le S&P 500 aussi
longtemps ?
Les comités d'indice attendent généralement une confirmation de la dégradation
avant d'exclure une valeur, ce qui explique le décalage entre le début de la
chute et la sortie effective de l'indice.
Un ETF équipondéré est-il meilleur qu'un ETF classique ?
Cela dépend du contexte de marché : l'équipondéré a mieux performé sur longue
période historique, mais il a nettement sous-performé durant les phases de
forte concentration des grandes valeurs, comme récemment.
Faut-il rééquilibrer soi-même un portefeuille d'actions
en direct ?
Une revue une à deux fois par an suffit généralement, en traitant les nouvelles
entrées dans les grands indices comme des pistes de recherche plutôt que comme
des ordres d'achat automatiques.
Le S&P 500 est-il un bon indice pour débuter ?
C'est un indice large et reconnu, mais il reste concentré sur les grandes
capitalisations américaines ; certains investisseurs préfèrent le compléter
avec un indice mondial pour une diversification plus large.
ScalpNX
comme copilote pour lire l'évolution réelle d'un marché
Comprendre que les indices évoluent avec retard, et que leur
renouvellement se joue sur plusieurs années, change la façon d'aborder son
propre suivi de portefeuille. C'est précisément là que ScalpNX peut servir de
point d'appui : le LAB donne une vue d'ensemble du marché, un peu comme un
thermomètre, permettant de repérer les tendances sectorielles qui se dessinent
avant même qu'elles ne se reflètent pleinement dans la composition des grands
indices.
Le LIVE, de son côté, permet de suivre une sélection de
signaux et de simuler des stratégies sur capital fictif, sans jamais passer
d'ordre à la place de l'utilisateur. L'objectif n'est pas de remplacer la
réflexion sur son propre portefeuille, mais d'apporter un radar quantitatif
supplémentaire pour éviter de se fier uniquement à l'intuition ou à des
automatismes de type « portefeuille musée ».
Conclusion
L'ETF n'est pas un filtre magique qui écarte les mauvaises
entreprises avant qu'elles ne fassent des dégâts : c'est un mécanisme
mathématique de pondération, qui encaisse les pertes comme n'importe quel
actionnaire, avant de se renouveler lentement au fil des années. C'est
précisément ce renouvellement lent, et non l'absence de pertes en cours de
route, qui constitue le véritable avantage structurel d'un indice bien
construit face à un portefeuille figé.
Garder cette distinction en tête permet d'aborder son
épargne avec plus de lucidité : ni panique face à une baisse ponctuelle, ni
confiance aveugle dans un mécanisme perçu comme infaillible. Pour ceux qui
souhaitent affiner leur lecture du marché avant d'ajuster leur allocation ou
d'augmenter leur exposition, [LIEN INTERNE : page de présentation du LIVE
ScalpNX] ScalpNX peut servir de copilote d'analyse quantitative, sans jamais se
substituer à la décision finale de l'investisseur.
Investir comporte un risque de perte en capital. Les
performances passées ne préjugent pas des performances futures. Cet article a
une vocation pédagogique et ne constitue pas un conseil en investissement
personnalisé (AMF).