Faut-il rééquilibrer actions US et européennes ?
Après
plus d'une décennie de domination boursière américaine, les actions européennes
affichent depuis 2025 une dynamique plus favorable, portée par des
valorisations moins tendues. Cela ne signifie pas qu'il faille tout vendre d'un
côté pour tout racheter de l'autre : un rééquilibrage se pense progressivement,
sur la durée, et jamais sur un coup de tête.
Depuis le
début des années 2010, la question ne se posait presque plus : investir en
bourse, c'était investir aux États-Unis. Les indices américains ont largement
surperformé leurs équivalents européens, portés par les géants de la tech et
une croissance économique plus soutenue. Mais depuis quelques trimestres, le
débat revient sur la table, alimenté par des valorisations américaines jugées
élevées par de nombreux analystes et par une concentration historique du marché
autour d'une poignée de valeurs.
Cet article fait le point sans dramatiser : où en sont réellement les deux marchés, pourquoi la question du rééquilibrage se pose légitimement aujourd'hui, et surtout comment y réfléchir sans céder à la précipitation ni au biais du "tout ou rien".
Pourquoi
la question du rééquilibrage revient sur la table
Pendant longtemps, sous-pondérer les États-Unis dans un
portefeuille a été une erreur coûteuse. Le S&P 500 a tiré la performance
mondiale, porté par les valeurs technologiques et l'innovation en intelligence
artificielle. Beaucoup d'investisseurs particuliers, en France comme ailleurs,
ont progressivement laissé leur allocation dériver vers une surpondération
américaine, parfois sans même s'en rendre compte.
Le sujet redevient d'actualité pour deux raisons
principales. D'une part, les niveaux de valorisation du marché américain,
mesurés par des ratios comme le PER (price-to-earnings ratio), sont
historiquement élevés par rapport à leur moyenne de long terme. D'autre part,
la concentration du S&P 500 autour de quelques valeurs technologiques
atteint des niveaux rarement observés, ce qui interroge sur le niveau de
diversification réel de nombreux portefeuilles qui se pensent diversifiés.
Cela ne veut pas dire que le marché américain va
s'effondrer, ni que les actions européennes vont automatiquement prendre le
relais. Cela veut dire que la question mérite d'être posée avec des chiffres,
pas avec des intuitions.
Comprendre
la concentration du marché américain
Un indice comme le S&P 500 regroupe 500 entreprises,
mais son poids réel est très inégalement réparti. Une part importante de sa
performance et de sa capitalisation totale dépend aujourd'hui d'un petit groupe
de valeurs technologiques, souvent surnommées les "Mag7" (Apple,
Microsoft, Nvidia, Amazon, Alphabet, Meta, Tesla).
Concrètement, cela signifie qu'un investisseur qui pense
être diversifié parce qu'il détient un ETF S&P 500 est en réalité fortement
exposé à un nombre restreint de sociétés, et à un seul secteur en particulier :
la technologie. C'est un point souvent mal compris, y compris par des
investisseurs expérimentés.
Ce phénomène n'est pas nouveau dans l'histoire des marchés,
mais son ampleur actuelle interroge. Une correction sur ces quelques valeurs
aurait un impact disproportionné sur l'ensemble de l'indice, ce qui change la
nature du risque pris par un investisseur, même sans qu'il ait modifié sa
stratégie.
Où en
sont les valorisations américaines et européennes
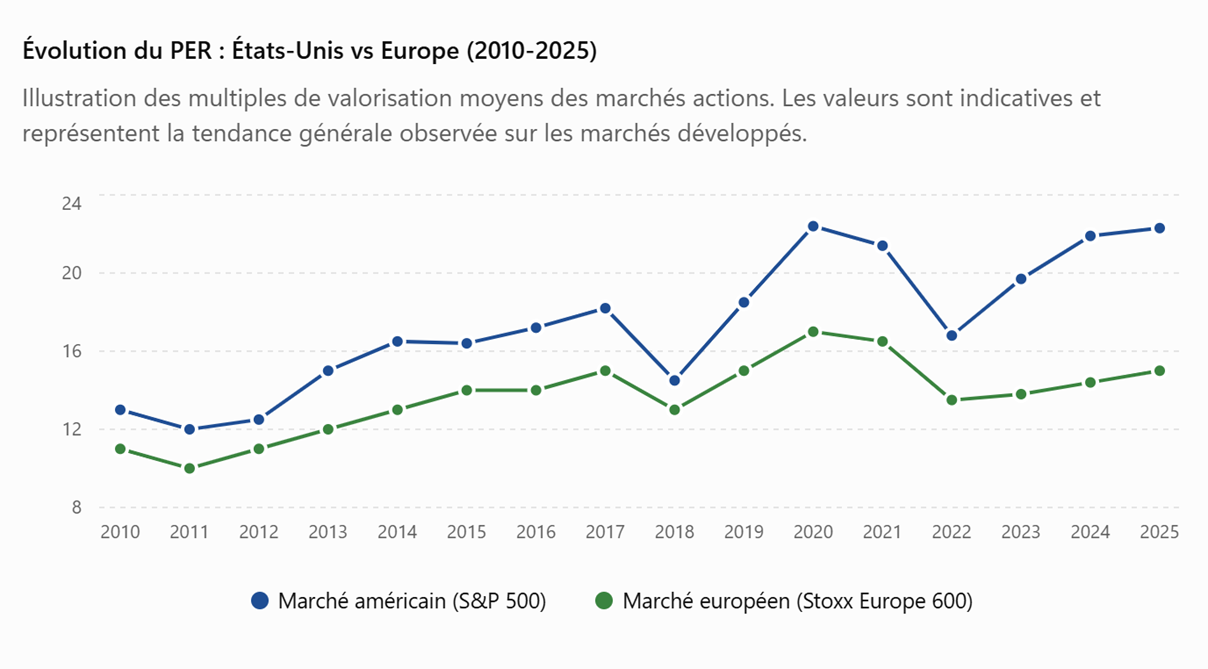
Les valorisations américaines se situent aujourd'hui
au-dessus de leur moyenne historique sur plusieurs indicateurs classiques,
tandis que les marchés européens affichent des multiples de valorisation plus
modérés. Cet écart ne garantit rien sur la performance future, mais il change
le point de départ : acheter cher aujourd'hui réduit mécaniquement le potentiel
de rendement futur, toutes choses égales par ailleurs.
Il faut cependant nuancer : les États-Unis ont souvent
affiché des valorisations plus élevées que l'Europe sur longue période,
notamment parce que leurs entreprises, en particulier technologiques,
bénéficient de marges et de perspectives de croissance différentes. Un écart de
valorisation n'est donc pas systématiquement le signe d'une "bulle"
côté américain ou d'une "opportunité" côté européen.
Ce que montrent les données historiques, en revanche, c'est
qu'un point de départ plus cher tend statistiquement à réduire les rendements
attendus sur les dix à quinze années suivantes. C'est une tendance de fond, pas
une prédiction précise sur les prochains mois.
Ce que les actions européennes ont à offrir aujourd'hui
Le marché européen n'est pas homogène : il regroupe des
économies et des secteurs très différents, du luxe français à l'industrie
allemande en passant par la banque italienne ou l'énergie néerlandaise. Cette
diversité sectorielle contraste avec la concentration technologique américaine.
Certains secteurs européens, comme le luxe, la santé ou
l'industrie, bénéficient d'un positionnement mondial solide sans dépendre
uniquement de la demande domestique. Cela signifie qu'investir en Europe ne
revient pas à parier sur l'économie européenne seule, mais souvent sur des
entreprises qui vendent dans le monde entier.
Les rendements sur dividendes, généralement plus élevés en
Europe qu'aux États-Unis, constituent aussi un élément à prendre en compte pour
un investisseur qui recherche un revenu régulier plutôt qu'une pure logique de
croissance du capital.
Ce que
signifie vraiment "rééquilibrer" son portefeuille
Rééquilibrer ne veut pas dire tout vendre d'un côté pour
tout racheter de l'autre. C'est un contresens fréquent chez les débutants,
souvent motivé par la peur de "rater le coche" ou, à l'inverse, par
la peur de perdre ce qui a été gagné.
Rééquilibrer signifie ajuster progressivement les
proportions de son portefeuille pour revenir vers une allocation cible, définie
en amont selon ses objectifs et son horizon de temps. Si un investisseur
s'était fixé, par exemple, 60 % d'exposition américaine et 40 % d'exposition
européenne, et que la dérive du marché a porté ce ratio à 80/20, un
rééquilibrage consiste à revenir progressivement vers la cible initiale, pas à
inverser brutalement la tendance.
Cette logique de rééquilibrage périodique est une pratique
reconnue en gestion de portefeuille : elle permet de vendre mécaniquement une
partie de ce qui a le plus monté et de renforcer ce qui a été délaissé, sans
avoir à deviner le bon moment de marché.
Le rôle
des ETF pour ajuster son exposition géographique
Les ETF (fonds indiciels cotés) sont l'outil le plus simple
pour ajuster une exposition géographique sans avoir à sélectionner des actions
individuelles. Un ETF répliquant le S&P 500, comparé à un ETF répliquant
l'Euro Stoxx 50 ou le MSCI Europe, permet de moduler très facilement la part
américaine et européenne d'un portefeuille.
Pour un investisseur débutant ou intermédiaire, ajuster ses
versements mensuels vers davantage d'ETF européens, plutôt que de solder
brutalement une position américaine, est souvent une approche plus raisonnable.
Cela permet de rééquilibrer en douceur, au fil du temps, sans subir l'impact
fiscal ou psychologique d'une vente massive.
Certains ETF mondiaux, dits "world", intègrent
déjà un mélange d'expositions géographiques, mais avec une pondération
naturellement dominée par les États-Unis (souvent 65 à 70 % du portefeuille),
du simple fait de leur poids dans la capitalisation boursière mondiale. Un
investisseur qui souhaite volontairement plus d'Europe doit donc généralement
s'écarter d'un ETF world pur.
PEA, CTO
: un point souvent négligé dans ce débat
Un aspect technique mérite d'être rappelé, car il change
concrètement la façon dont un investisseur français peut rééquilibrer son
portefeuille : le PEA (Plan d'Épargne en Actions) est réservé aux actions de
sociétés européennes, ou à des ETF qui répliquent des indices non-européens via
un montage éligible.
Concrètement, un investisseur qui souhaite s'exposer
directement à des actions américaines individuelles doit passer par un CTO
(Compte-Titres Ordinaire), qui ne bénéficie pas de la même fiscalité
avantageuse que le PEA après cinq ans de détention. Cela signifie que la
question du rééquilibrage géographique n'est jamais purement une question de
performance : elle a aussi une dimension fiscale et d'enveloppe.
Certains ETF répliquant des indices américains sont
éligibles au PEA grâce à des mécanismes de réplication synthétique, ce qui
permet de conserver l'avantage fiscal tout en gardant une exposition aux
États-Unis. Ce point technique mérite d'être vérifié avant toute décision, car
il peut orienter fortement la stratégie.
Les
pièges à éviter dans ce débat US vs Europe
Le premier piège est de transformer une réflexion
d'allocation en pari directionnel à court terme. Vendre ses actions américaines
parce qu'on anticipe une correction imminente, ou se ruer sur les actions
européennes parce qu'elles "semblent moins chères", relève davantage
de la spéculation que de la gestion de portefeuille.
Le deuxième piège est de sous-estimer le risque de change.
Un investisseur qui achète des actions américaines via un ETF non couvert reste
exposé aux variations du taux de change euro/dollar, ce qui peut amplifier ou
réduire la performance réelle en euros, indépendamment de la performance du
marché lui-même.
Le troisième piège, plus psychologique, est le biais de
récence : penser que ce qui a bien performé récemment (les actions européennes
en 2025) va continuer indéfiniment, comme on l'a longtemps pensé pour les
actions américaines. Les données historiques, notamment celles compilées par
des chercheurs comme Hendrik Bessembinder sur la dispersion des rendements
boursiers, rappellent qu'aucune tendance de marché n'est linéaire ni garantie
dans le temps.
Miser sur
la durée, plus importante que le timing du rééquilibrage
Comme pour tout sujet d'investissement de long terme, la
question n'est pas tant "quand" rééquilibrer que "comment"
le faire de façon disciplinée. Un rééquilibrage automatique, par exemple une
fois par an ou dès qu'une classe d'actifs dévie de plus de 5 points de sa cible
initiale, retire l'émotion de l'équation.
Cette approche évite deux écueils fréquents : agir trop tôt
par anticipation, ou agir trop tard par peur de vendre une position gagnante.
La régularité dans la méthode compte davantage que la précision du timing, un
principe qui rejoint ce qui est vrai pour l'investissement programmé en général
(DCA - Dollar Cost Averaging).
Questions fréquentes
Faut-il vendre ses actions américaines pour acheter européen
?
Non, un rééquilibrage se fait progressivement, en ajustant ses futurs
versements plutôt qu'en vendant brutalement une position existante, notamment
pour des raisons fiscales et de discipline d'investissement.
Les actions européennes vont-elles surperformer les actions
américaines en 2026 ?
Personne ne peut l'affirmer avec certitude. Les valorisations européennes sont
plus modérées, ce qui améliore le potentiel de rendement à long terme sur le
papier, mais cela ne constitue pas une garantie de performance future.
Peut-on avoir des actions américaines dans un PEA ?
Directement, non : le PEA est réservé aux titres européens. Certains ETF
répliquant des indices américains sont toutefois éligibles au PEA via des
montages spécifiques, à vérifier au cas par cas.
Quelle part du portefeuille consacrer aux actions
européennes ?
Il n'existe pas de règle universelle : cela dépend de l'horizon de placement,
de la tolérance au risque et des objectifs de chacun. Une allocation équilibrée
entre zones géographiques est généralement recommandée pour limiter la
concentration.
Comment savoir si mon portefeuille est trop concentré sur
les États-Unis ?
En vérifiant la répartition géographique réelle de ses ETF et actions, y
compris à l'intérieur des fonds "world", souvent eux-mêmes très
majoritairement exposés aux États-Unis.
ScalpNX
comme copilote pour lire la rotation géographique des marchés
Suivre en temps réel l'évolution relative des marchés
américains et européens, sans y passer des heures chaque jour, est précisément
le type de tâche pour laquelle un outil comme ScalpNX a été pensé. Le LAB
permet d'observer l'état global du marché, un peu comme un thermomètre, pour
repérer les phases où la dynamique bascule d'une zone géographique à une autre.
Le LIVE, de son côté, permet de simuler différentes
approches de rééquilibrage sur capital fictif, avant de les appliquer avec de
l'argent réel chez son propre courtier. Cela permet de tester une logique - par
exemple, renforcer progressivement l'exposition européenne - sans engager de
capital tant que la stratégie n'est pas comprise et validée par l'utilisateur
lui-même.
Dans ce contexte précis de rotation entre zones
géographiques, ScalpNX ne dit jamais quoi acheter ni ne clique à la place de
l'utilisateur : il aide simplement à objectiver une décision qui, sinon, repose
souvent sur des impressions ou des titres de presse.
En résumé
: une réflexion à mener sereinement
Le débat entre actions américaines et actions européennes
n'a pas de réponse binaire. Les valorisations américaines, plus tendues, et la
concentration record du S&P 500 justifient de s'interroger sur son
allocation géographique. Mais cela ne signifie ni qu'il faille fuir les
États-Unis, ni que l'Europe va mécaniquement prendre le relais dans les mois à
venir.
La meilleure approche reste probablement la plus simple :
revoir périodiquement la répartition géographique de son portefeuille, ajuster
progressivement plutôt que brutalement, et garder à l'esprit qu'aucune tendance
de marché n'est acquise. Pour y voir plus clair sans naviguer à l'aveugle, un
copilote comme ScalpNX peut aider à observer ces mouvements de fond et à tester
ses hypothèses avant de faire évoluer son allocation réelle - la décision
finale, elle, reste toujours entre les mains de l'investisseur.
Investir comporte un risque de perte en capital. Les
performances passées ne préjugent pas des performances futures. Cet article a
une vocation pédagogique et ne constitue pas un conseil en investissement
personnalisé (AMF).